Domain rundlaufgenauigkeit.de kaufen?
Wir ziehen mit dem Projekt
rundlaufgenauigkeit.de um.
Sind Sie am Kauf der Domain
rundlaufgenauigkeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rundlaufgenauigkeit.de kaufen?
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **

Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 |360° Messung in HV, HRC, HB, HRB |UCI-Kalibrierung |ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung v3562,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
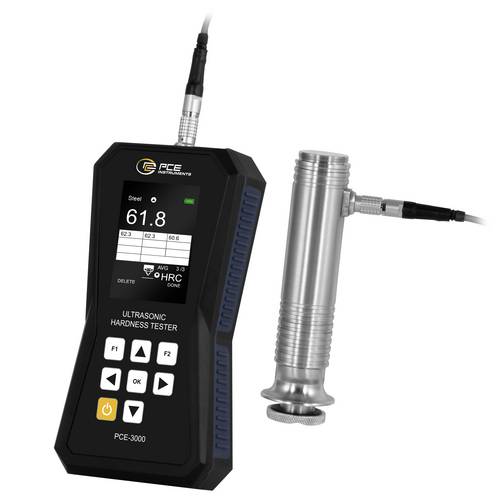
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 360° Messung in HV, HRC, HB, HRB UCI-Kalibrierung ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung von Metallen, Werkstücken, Bauteilen und Schweißnähten in der Produktion, im Labor und bei der Wareneingangskontrolle.3563,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 |360° Messung in HV, HRC, HB, HRB |UCI-Kalibrierung |ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung v3562,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Ultraschall Härteprüfgerät PCE-3000 360° Messung in HV, HRC, HB, HRB UCI-Kalibrierung ASTM A1038 NormDas Ultraschall Härteprüfgerät überzeugt durch hohe Präzision, Vielseitigkeit und eine benutzerfreundliche Bedienung für zuverlässige Härtemessungen im industriellen Umfeld. Das Gerät unterstützt mehrere Härteskalen wie HV, HRC, HB und HRB und ermöglicht Messungen in jeder beliebigen Richtung (360°). Mit dem großen TFT-Farbdisplay werden Messergebnisse übersichtlich dargestellt. Das Ultraschall Härteprüfgerät bietet eine hohe Wiederholgenauigkeit von ±3 % für HV und HB sowie ±1,5 für HRC und HRB. Die Speicherung von bis zu 150 Messwerten ermöglicht eine effiziente Dokumentation der Prüfergebnisse die im Gerät aufgerufen werden können. Das Ultraschall Härteprüfgerät verfügt über verschiedene Messmodi, darunter Einzelmessung und Durchschnittsbildung aus 3, 5 oder 10 Messungen. Die Ergebnisanzeige mit Toleranzbewertung zeigt direkt an, ob die gemessenen Werte innerhalb des definierten Bereichs liegen. Die UCI-Kalibrierung ist für verschiedene Materialien wie Stahl, Edelstahl, Aluminium, Messing und benutzerdefinierte Werkstoffe möglich. Die Bedienung erfolgt über ein intuitives Menü mit Navigationstasten und Funktionstasten. Das Ultraschall Härteprüfgerät arbeitet mit handelsüblichen AA-Batterien und bietet eine Betriebsdauer von 6 bis 8 Stunden. Die robuste Bauweise und die Einhaltung der ASTM A1038 Norm machen das Gerät ideal für den Einsatz in der Qualitätssicherung, Materialprüfung und industriellen Fertigung. Typische Anwendungsbereiche sind die Härteprüfung von Metallen, Werkstücken, Bauteilen und Schweißnähten in der Produktion, im Labor und bei der Wareneingangskontrolle.3563,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.